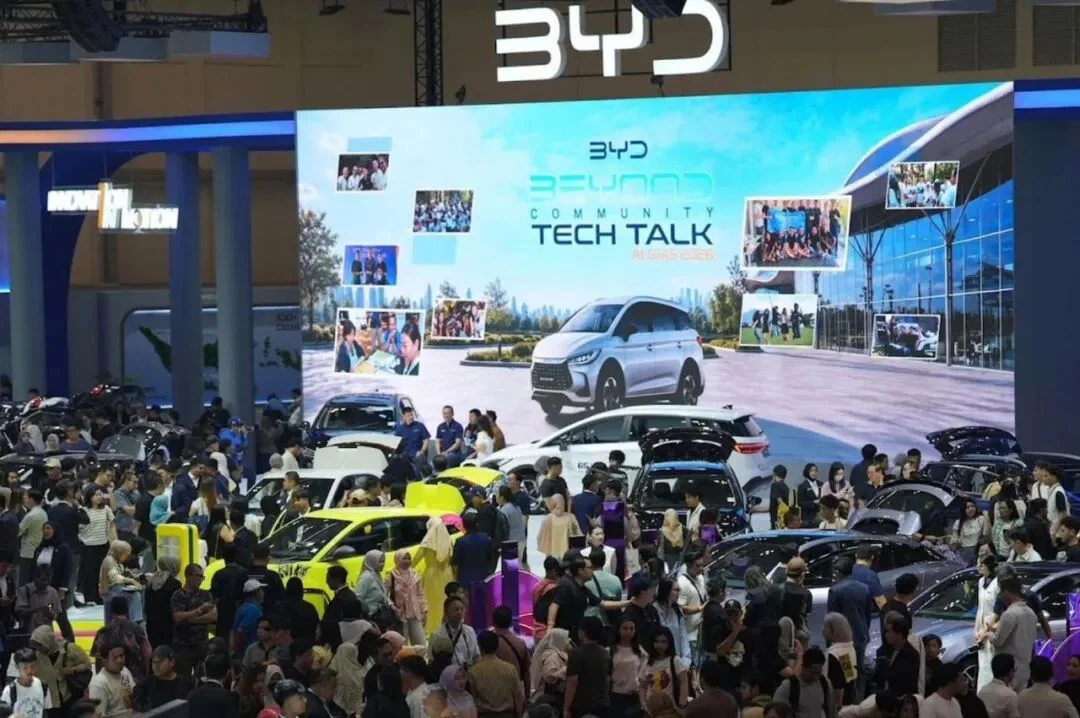
截至2026年1‑10月批发数据,21个中国汽车品牌合计在印尼售出150811台整车,占到印尼全国汽车总市场760476台的19.8%,中国品牌之间的市场竞争日趋激烈。
比亚迪以50366台的累计销量稳居第一,在全部中国品牌当中独占约33%份额;叠加排名第二的捷酷(Jaecoo)30748台,两家合计就占中国品牌总销量的54%。第三名吉利累计16343台,第四名五菱15507台,二者仅相差836台,竞争十分胶着。
比亚迪、捷酷、吉利、五菱头部四家,合计拿下中国品牌总销量的75%,头部集中效应明显。
从单月10月表现看,比亚迪继续领跑,批发6639台;捷酷保持稳定发挥,月销维持在3000‑3500区间,当月交出3514台,稳固第二名位置。值得注意的是,10月五菱销量2101台反超吉利的1560台,吉利对比9月的2273台出现明显环比下滑。
榜单后续依次为奇瑞、埃安、MG、Danza、小鹏、捷途。不少新玩家也陆续切入印尼市场:ICAUR自8月开始产生销量,1‑10月累计1413台;长安10月销量从9月的59台大涨至385台;远星、Lepas等新品牌也开始有销售记录。
不过仍有北汽、Aletra、大通等品牌销量规模偏小,哪吒自7月之后已经没有新的批发数据,1‑6月累计仅116台。大量新品牌不断涌入,让印尼汽车赛道变得更加拥挤。
头部品牌拉开差距,中段品牌相互拉扯,新入局者努力抢占一席之地,但部分小众品牌尚未打开市场。中国品牌虽然整体接近两成市占率,但市场份额高度集中在少数头部企业,多数品牌仍处在小规模拓局阶段。
免责声明:本站信息综合整理自印尼知名媒体、当地报纸、官方动态及华人朋友圈等多渠道,经整合后重新发布,仅供读者参考。本站不对信息的准确性、完整性、时效性作任何保证,内容不代表本站立场。如涉及版权等问题,请及时我们联系处理。