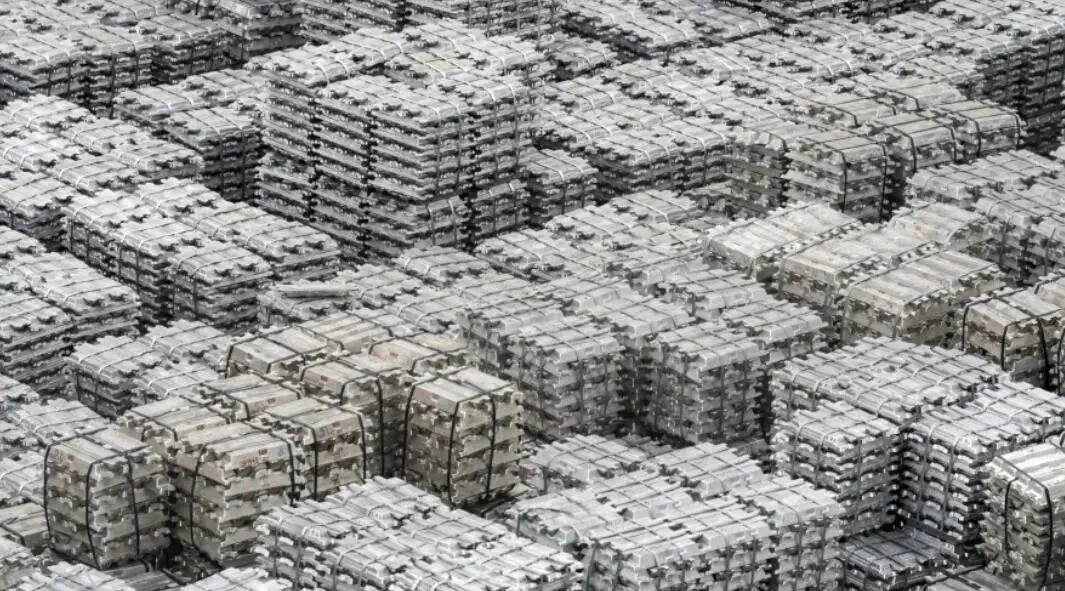
印尼大学经济与社会研究所(LPEM UI)发布研究报告,聚焦印尼铝土矿下游加工扩张趋势。报告指出,自2017年起中国设置原生铝年产量4700万吨的产能上限,国内扩容空间受限,大量中国铝业企业选择将印尼作为海外生产基地,布局氧化铝、铝冶炼项目。而印尼2023年出台铝土矿原矿出口禁令,恰好和中国铝产能管控政策形成契合,吸引大额新增投资落地,也让市场担忧铝行业会复刻镍产业曾经出现的供过于求局面。
数据显示,印尼氧化铝产能从2022年330万吨,飙升至2025年约590万吨。2025年印尼已有3家氧化铝冶炼厂投产,预计到2027年末还将新增至少3家冶炼厂;单家冶炼厂投资额约10亿美元,全部项目落地后,氧化铝总产能有望达到每年700万至1000万吨。
原铝冶炼配套产能同样快速增长,2025年已建成产能110万吨,预计2026年底提升至198万吨,主要投资方来自青山、南山、华勤等中国企业
投资数据层面,投资部/BKPM数据显示,2026年第三季度印尼下游产业投资总额179.9万亿盾,同比增长19.4%。
其中铝土矿下游投资61.9万亿盾,已经超过镍下游48万亿盾,成为本季度下游投资第一大支柱;同期钢铁、铜、金银及其他矿产下游投资分别为10.5万亿、2.1万亿、1.6万亿、4.5万亿盾,矿产类下游合计投资128.6万亿盾。
青山集团是铝土矿赛道的核心投资方,这家企业曾助力印尼在全球镍产业占据主导地位,目前正联合华峰、信发在中苏拉威西、北马鲁古建厂,还在和多家国际大宗商品商洽谈30亿美元铝冶炼项目融资
LPEM UI同时提出多重风险警示:印尼铝产业链目前仍集中在前端冶炼环节,下游深加工制造基础薄弱,全链条纵深不足;冶炼厂高度依赖自备燃煤电厂,电力配套压力突出;此外还面临储量消耗、能源基建跟不上大规模冶炼需求等问题。报告提到,当前全球矿产供应扰动、多地电力紧缺暂时缓和了产能过剩的担忧,但长期仍需要配套稳定能源、可靠基建与完整制造业体系,才能构建韧性更强的矿产供应链。
免责声明:本站信息综合整理自印尼知名媒体、当地报纸、官方动态及华人朋友圈等多渠道,经整合后重新发布,仅供读者参考。本站不对信息的准确性、完整性、时效性作任何保证,内容不代表本站立场。如涉及版权等问题,请及时我们联系处理。