100GW号角吹响,印尼光伏是中资的淘金厂还是深水区?
100GW普拉博沃总统正式下达死命令,印尼光伏市场正从口号时代接入实操时代。大家好,我是王掌柜,今天我们不聊虚的,只聊:在这场100GW的博弈中,中国企业该如何看清门槛,选对路径?
第一、政策复盘:从100GW愿景到2026年的17GW硬骨头
就在刚刚过去的4月21号,普拉普沃总统在雅加达总统府召集内阁紧急会议,正式下达了加速推进100 GW国家太阳能计划的指示。这次会议释放了一个极具压迫感的数据:总统要求今年必须完成17GW的光伏装机目标。
这其中的逻辑非常狠,也极其务实:这17个GW里,有10个GW专门用来“以光带油”,也就是替换掉印尼数千个岛屿上昂贵的柴油发电机组;剩下7个GW则是纯新增产能。
回顾这个100GW构想的历程,它从普拉博沃竞选时期的“能源自给自主”口号,到现在联合主权财富基金和国家电力公司PLN深度介入,已经彻底完成了从政治承诺到国家战略的质变。
普拉博沃看得很准:光伏不仅是环保,更是为了止住柴油补贴对国家财政的巨额放血。
第二、现实门槛:TKDN、SNI与入局的三种模式
想吃印尼光伏这块肉,你得先跨过两道硬门槛:
首先是TKDN本地化率。根据最新的印尼能矿部2024年191号令,虽然短期内有条件放宽了部分门槛,但长期来看,政府将本地化要求推向60%的决心从来没有动摇——拿不到这个指标,大型政府订单,你连入场券都没有。
其次是SNI国家标准。这是印尼对光伏组件和逆变器的强制性认证,不仅测试流程长,且审查严格。在这种高门槛下,中资入局演化出了三种典型路径:
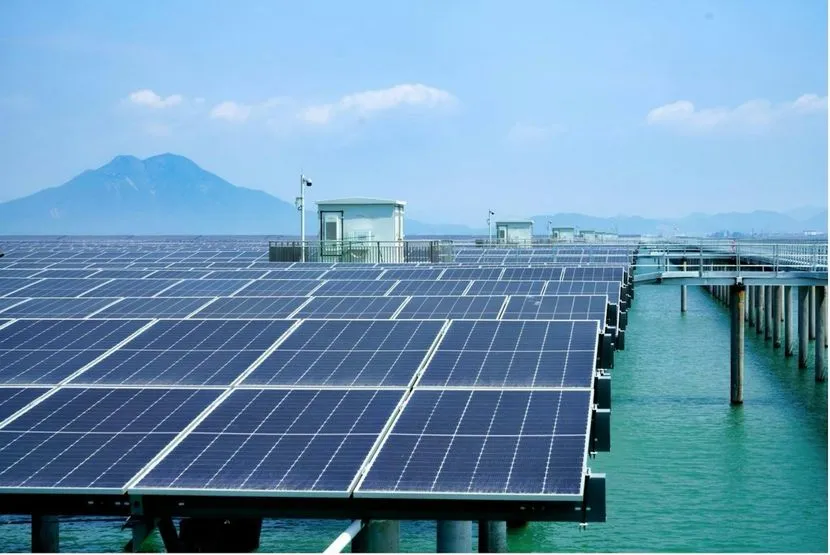
第一种是工程模式(EPC):这是中国电建、中国能建等“国家队”的主战场。他们深度绑定印尼国家电力公司PLN的大型地面或漂浮光伏项目,拼的是资本和极强的本地政商整合力。
第二种是产品贸易模式:这曾经是中小企业的天下,但随着TKDN收紧,纯贸易正被迫退守到非政府补贴的零星屋顶市场。
第三种是产品生产模式(本地化制造):这是目前最稳健的路径。通过在印尼设厂,不仅能直接锁定内需,还能利用印尼身份规避针对中国光伏的国际贸易摩擦,实现以技术换市场。
第三、阵地布局:哪些工业园区已成为光伏的风暴眼?
目前印尼光伏产业的地图已经非常清晰,如果你要考察落地,这三个地方是必经之路:
首先是中爪哇产业带的肯德尔工业园:这里是名副其实的新兴制造业中心,天合光能与PLN以及金光集团合资的一体化组件厂就在这里,年产能已冲上1GW,标志着印尼光伏制造的最高水准。
其次是东爪哇的吉佩园区:这里是上游枢纽,信义光能在这里投产了印尼首个光伏玻璃熔炉,日融化量达1200吨,解决了产业链上游最吃紧的材料供应。
最后是马六甲旁边的巴淡岛:其背靠新加坡、主打绿电出口的定位,依然是未来跨境电力贸易的桥头堡。
100GW的光伏目标确实诱人,但印尼市场的逻辑从来没有变过:以技术换市场,以落地换准入。
在这个政策压强剧增的年份,靠信息差倒卖产品的时代已经过去了——要么你有极强的本地施工整合能力,要么你就要有扎根园区的坚定决心。印尼能源转型的红利,只留给真正看懂印尼国家意志的人。
免责声明:本站信息综合整理自印尼知名媒体、当地报纸、官方动态及华人朋友圈等多渠道,经整合后重新发布,仅供读者参考。本站不对信息的准确性、完整性、时效性作任何保证,内容不代表本站立场。如涉及版权等问题,请及时我们联系处理。