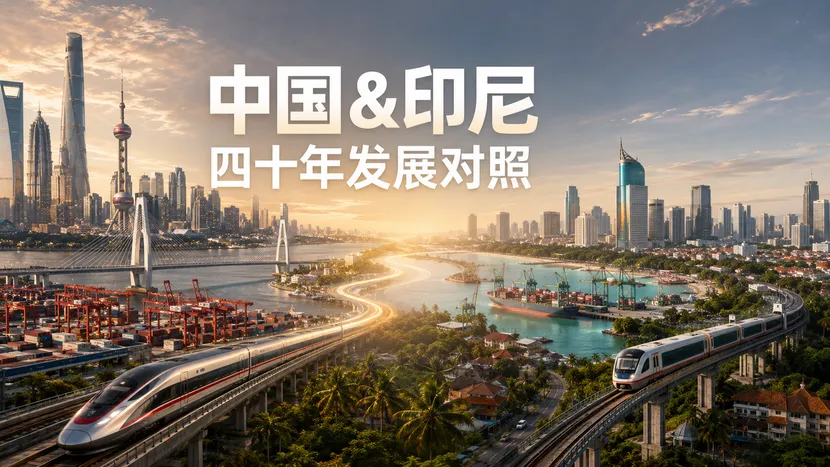
早在上世纪80年代,印尼人均GDP一度高于中国,但两国走出完全不同的发展道路。
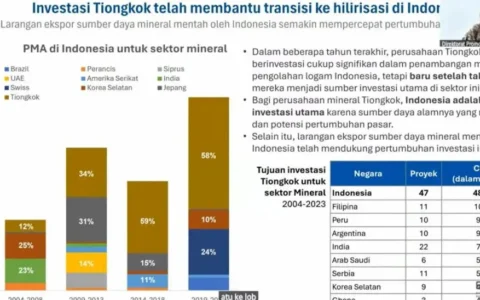
印尼依靠资源出口收获短期繁荣,但产业根基薄弱;中国以乡镇企业为起点,从轻工业起步,搭建起一套可自我造血的完整工业体系。资源红利能够制造一时繁华,却很难支撑国家长期经济增长。
一、90年代:金融危机暴露浅工业化致命缺陷
90年代全球产业链转移,依靠廉价劳动力与外资优惠政策,印尼跻身「亚洲四小虎」,纺织、制鞋、电子组装厂大量落地。1995年印尼人均GDP仍是中国两倍,外界十分看好其工业化前景。
但印尼只是浅度组装式工业化:本土仅承担组装环节,面料、元器件、生产设备高度依赖进口,本土缺少配套产业与技术积累,抗风险能力极弱。
1997年亚洲金融危机爆发,国际资本大举撤离。印尼盾汇率暴跌超70%,进口成本暴涨,外资工厂撤场,大批企业倒闭;1998年人均GDP直接跌回80年代水平。不少华商亲历,部分工厂老板一夜资不抵债,物价飞涨。
同一时期,中国依靠完备产业集群+资本管制守住汇率底线,顶住危机冲击,两国经济差距就此彻底拉开。
二、容易被忽视:高度成熟的分期消费市场
很多出海企业只盯着印尼产业短板,却忽略当地消费特征。受历史因素影响,印尼消费市场开放度很高,BNPL先买后付、消费分期十分普及。
2026年印尼BNPL市场规模突破56万亿印尼盾,超6成电商商品支持分期。消费者选购商品优先看每月月供,而非商品总价。
•商家提示:如果只做全款生意,相当于主动放弃印尼大半消费市场。
三、出海启示:产业链短板就是最大机会
复盘四十年发展历程,印尼最大的商业机遇,恰恰源于自身产业链短板:
•市场机会:印尼新能源电池、纺织成衣产业发达,但设备、辅料、面料大量依赖进口,进口替代空间大。
•模式变化:过去靠贸易赚信息差;未来红利来自本土实业生产,零部件、设备若能实现本地制造,就有望抢占市场。
•避坑提醒:切勿赌汇率、赌大宗商品周期,抛弃“捞一把就走”投机心态。
•核心结论:红利属于读懂市场、扎根印尼的长期主义企业。
免责声明:本站信息综合整理自印尼知名媒体、当地报纸、官方动态及华人朋友圈等多渠道,经整合后重新发布,仅供读者参考。本站不对信息的准确性、完整性、时效性作任何保证,内容不代表本站立场。如涉及版权等问题,请及时我们联系处理。