不少出海企业习惯套用国内城镇化经验研判印尼,但印尼房地产走出了截然不同的发展路径。结合我在当地长期观察,这套城市底层逻辑,也直接决定建材企业的出海策略。
一、人口与土地:住房市场的基础条件
印尼总人口仍保持增长,未来二十年预计新增近4000万人口,人口增量高度向爪哇岛各大都市圈集聚。大雅加达Jabodetabek聚集人口超3000万,万隆、泗水、三宝垄形成成熟城市带。
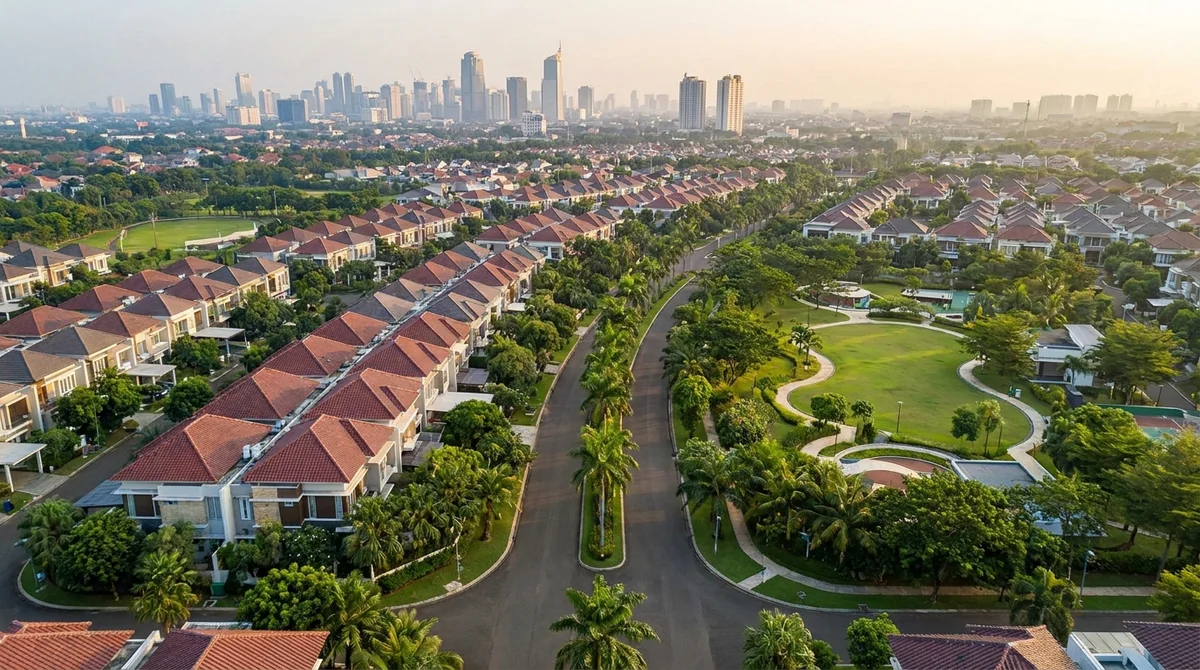
受土地权属文化影响,本地家庭更偏好可扩建、适配多代居住的独栋Landed House;高层公寓仅核心商务区有稳定需求,难以成为市场主流。
二、城市开发:城镇运营商主导片区建设
与国内政府基建先行、房企开发楼盘的模式不同,印尼头部开发商多为Township Developer(城镇综合运营商)。BSD、Summarecon、Jababeka等主体自主打造片区道路、商业、住宅配套,导入产业与人口,单个新城开发周期可达二三十年,市政公共配套后续逐步补齐,形成社区内部配套完善、墙外仍是Kampung传统村落的特点。
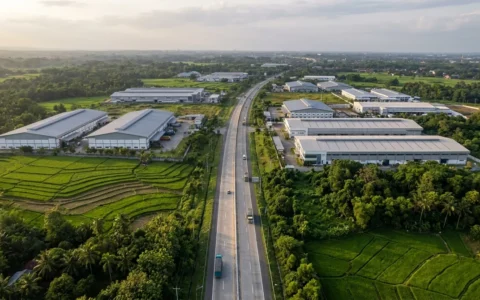
大雅加达早期依靠高速公路实现城市外扩;伴随LRT、MRT轨道网络落地,区域价值评判转向能否形成工作-居住-消费闭环。苏门答腊、IKN新首都会催生新发展节点,但机遇集中在产业、物流片区,难以实现全域普涨。
三、模式差异:财政机制与人口周期
中国依托土地财政、预售杠杆完成快速高密度城镇化;印尼未形成同类发展循环,房企开发资金多来自自有资金,开发节奏偏慢、整体建筑密度更低。
目前中国进入住房存量时代;印尼虽仍存市场增量,但区域分化显著,增长集中于少数核心都市圈。
四、建材赛道:适配本土市场客观现实
印尼水泥、瓷砖、钢材等大宗建材本土产能充足,市场缺口集中在中下游配套、热带场景适配、系统供应链能力。本地采购除价格之外,同样重视供货稳定性、备件供给以及本地交付效率。
中国建材企业入局,不宜仓促建厂或签订全国总代理。优先以大雅加达作为样板市场,搭建「分销零售+项目直供」双通道,完成本地仓储与渠道验证后,再评估本地化生产。相比一次性短期订单,切入新城、工业园开发商长期供应链,是企业扎根当地的重要路径。
数据参考:印尼BPS、工业部、开发商公开资料。
免责声明:本站信息综合整理自印尼知名媒体、当地报纸、官方动态及华人朋友圈等多渠道,经整合后重新发布,仅供读者参考。本站不对信息的准确性、完整性、时效性作任何保证,内容不代表本站立场。如涉及版权等问题,请及时我们联系处理。