很多中资企业赴印尼做产业投资,习惯优先参考全国宏观数据与大城市条件,但项目落地后,实际经营成本更多取决于所处产业走廊与Kabupaten(县)的综合条件。印尼城镇化率约59%,与中国差距有限,但二者在产业密度、基建、县域承载能力上存在明显差距。
一、中印城镇化路径存在本质差异
两国城镇化的核心区别,在于农村劳动力转移后的就业去向。
中国工业化与城镇化同步推进,农村释放的劳动力大量进入制造业,依托县域、乡镇形成完整产业集群,完成"农民-产业工人-城镇居民"的转化。
印尼大量农村人口转入城市后,更多流向建筑、商贸、小微服务业。城市扩张速度快于产业升级,农村聚落很多是被都市圈兼并,并非人口净迁移带来的城市化。印尼县域不具备国内强县的财政、土地整合与产业组织能力,产业只会向少数资源、交通、园区叠加的节点集聚,不会全域铺开。
二、交通高速重塑印尼产业地理
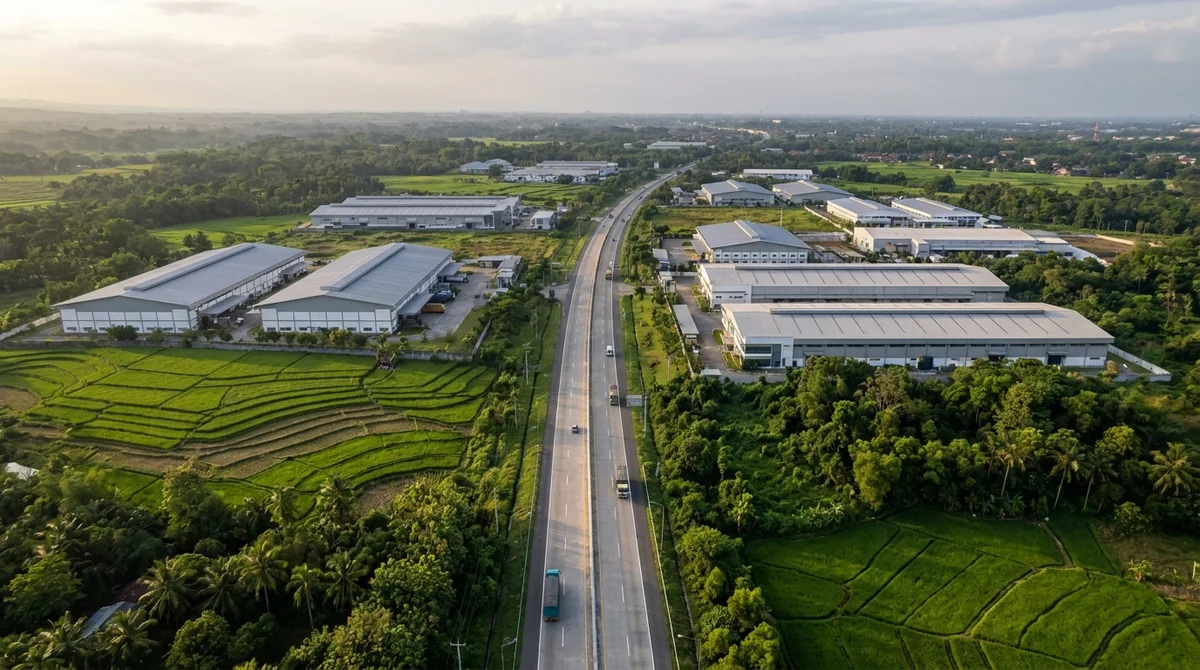
高速公路是串联印尼产业的核心骨架。Trans-Java跨爪哇高速贯通之后,爪哇已经形成多条成熟产业走廊:大雅加达向东的Bekasi-Cikarang-Karawang制造业带、中爪哇三宝垄外溢片区、东爪哇泗水港口产业集群。
正在建设的Trans-Sumatra苏门答腊高速,则会激活棕榈、矿产、农产品沿线,催生资源加工、仓储物流节点,但很难复制爪哇的综合制造业生态。
三、日韩外资的参考样本
日本、韩国在印尼的投资提供可借鉴范本。日本汽车产业历经数十年深耕,带动一整条本地零部件供应链,深度嵌入当地县域经济;韩国则以整车+电池为抓手,快速搭建产业生态。
二者共性在于:立足本土市场与生产基地,搭建本地化供应链,把外来工厂融入本地产业体系,而非单一项目孤军作战。
四、中资投资:从项目落地走向产业扎根
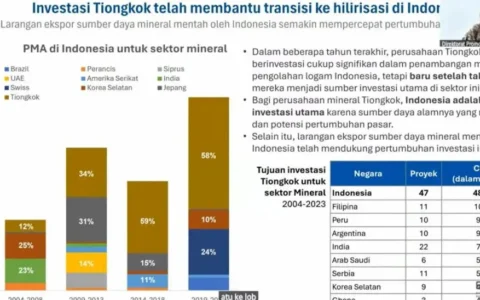
中资对印尼投资已经迈入第二阶段,由资源冶炼、大型基建,拓展至消费制造、机械电子领域。对标日韩,中资短板集中在本地供应链、本土人才与县域产业运营能力。
企业投资可遵循几条实操方向:
1. 优先选择已有成熟现金流的产业节点,而非单纯追逐政策红利;
2. 跟随产业集群布局,不只看低廉地价;
3. 可切入成熟外资的供应链体系,从零部件、工业服务寻找突破口;
4. 将本地化建设前置,重视Kabupaten县级单元的基建、用工、环保条件。
印尼城镇化下半场的关键,是城镇人口向更高生产率的产业转移。对中资企业而言,机会不只来自大型项目,更蕴藏在产业走廊周边的配套环节,投资逻辑需要从"到印尼做一个项目"转向"在印尼做一条产业链"。
数据参考:印尼BPS、世界银行、BKPM、企业公开资料。
免责声明:本站信息综合整理自印尼知名媒体、当地报纸、官方动态及华人朋友圈等多渠道,经整合后重新发布,仅供读者参考。本站不对信息的准确性、完整性、时效性作任何保证,内容不代表本站立场。如涉及版权等问题,请及时我们联系处理。