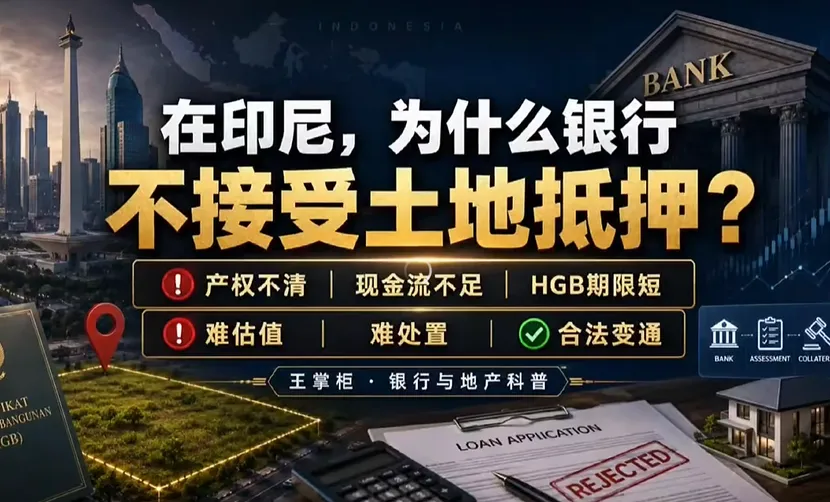
有地为什么贷不到钱?印尼银行不接受土地抵押,背后的真正逻辑是什么呢?大家好,我是王掌柜,在国内拿一块地去银行做抵押贷款是再正常不过的企业融资操作。但到了印尼,很多老板拿着价值上百亿印尼盾的土地去贷款,结果银行看完材料直接拒贷,老板们非常不理解:土地真实存在,产权清晰,甚至市场有人高价买,为什么银行就是不肯放款?难道印尼银行不接受土地抵押吗?
掌柜先讲核心结论:两国银行底层风控逻辑高度一致,但法律和产权规则完全不同。印尼银行并不是不接受土地抵押,而是不接受无法证明还款能力、无法完成法定登记、将来难以处置变现的土地。无论在国内还是印尼,银行关心的从来不是你有多少土地,而是三个核心问题:这块地是否合法合规、能不能依法拍卖变现、贷款最终靠什么偿还?
第一,土地是抵押物,却绝对不是第一还款来源。很多老板陷入误区:银行贷款都是见地打折、按估值放款,土地值100亿,打5折就能借50亿。但无论国内还是印尼,银行都严格遵循通用的5C风控原则,企业经营产生的稳定现金流,才是贷款的第一还款来源。土地抵押仅仅是第二还款来源,也就是风险兜底的补救手段。如果企业没有稳定营收、流水混乱、长期亏损,哪怕土地估值再高,也会被直接拒贷。银行是金融机构,不是地产收购公司,从一开始就没想过要收购抵押物。
第二,银行接受的不是土地本身,而是能够依法强制执行的土地权利。国内银行抵押的核心标的是国有建设用地使用权,而印尼的土地产权体系和国内完全不同。印尼土地正式登记权利分为永久所有权(SHM)、建筑使用权(HGB)、种植经营权(HGU)等多个类型。和国内划拨地、权属争议地无法抵押的规则类似,印尼银行只接受可依法办理土地抵押权登记、拥有优先受偿权的合格产权,只有SHM、HGB、HGU这三类由国家土地局核发的正式证书,才能完成合法抵押登记,让银行具备合法优先受偿资格。
第三,产权证书真实有效,不代表银行愿意放款,土地变现流动性是核心考核指标。这一点中、印两国规则一致:偏远无通路、无开发许可、规划模糊的土地,评估价值会大幅缩水。国内仅有评估价和成交价的差异,而印尼的价格体系更为复杂,税务局NGOP官方计税基准价、业主心理价、市场挂牌价、银行实操变现价,是完全不同的四套价格体系。
NGOP仅为政府征税基数,价格通常远低于真实市场价。银行核心评估标准只有一个:一旦企业违约,这块土地能否在6-12个月内快速拍卖、顺利回款、足额变现。位置偏僻、无路通行、用地规划不明确的土地,哪怕市场挂牌价再高,在银行眼中也属于低流动性劣质抵押物,抵押率会被压至三成以下,甚至直接拒贷。
第四,土地权利期限过短,是印尼土地拒贷的核心隐形原因。国内出让工业用地年限为50年、商业用地40年,且到期可合法续期,产权稳定性极强。而印尼外资企业、普通公司最常用的HGB建筑使用权是有严格期限限制的:国有土地上的HGB初始最长30年,可延期20年、再更新30年,理论最长80年;但如果是私人永久产权土地上设立的HGB,最长仅30年,到期无法定续期权,必须重新与地主协商续约。
如果企业持有的HGB剩余年限极短,远低于申请的贷款期限,银行会直接判定风险超标——贷款尚未结清,土地合法权利已先行到期。同时,若土地涉及HPL政府管理权,且未拆分出独立、正式的HGB使用权,存在历史权属遗留问题,也会被银行直接拒贷。核心原因:HPL仅为行政管理权,不具备抵押资格。总结核心逻辑:
中、印银行风控底线完全相同,四类土地绝对难贷:权属不清、期限不足、变现困难、借款人无稳定现金流。老板们融资前,别先问银行能贷多少钱,优先核查三件事:1、土地能否依法办理抵押登记;2、土地真实变现评估值到底有多少;3、企业是否有足额覆盖贷款本息的真实现金流。
土地只能证明你有资产,现金流才能证明你还得起钱。印尼土地融资的核心破局思路:把个人认知里的高价土地,梳理成产权清晰、手续完备、现金流支撑充足的银行认可优质资产。
免责声明:本站信息综合整理自印尼知名媒体、当地报纸、官方动态及华人朋友圈等多渠道,经整合后重新发布,仅供读者参考。本站不对信息的准确性、完整性、时效性作任何保证,内容不代表本站立场。如涉及版权等问题,请及时我们联系处理。