破局这的逻辑!印尼在中国发行熊猫债券被超额认购,背后究竟透露了什么样的信号?
各位朋友,我是王掌柜。最近一段时间,关于中资撤离印尼的传闻在自媒体和网络舆论场上喧嚣一时,许多人凭借个别产能调整的蛛丝马迹,就开始断言双边合作遭遇重创。然而,金融市场的资金流向往往比情绪化的舆论更加真实且客观。
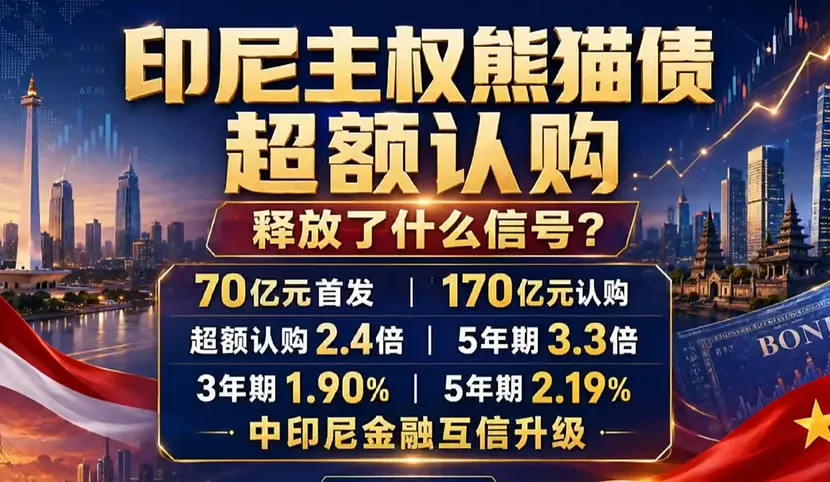
就在2026年7月下旬,印尼正式在中国银行间债券市场完成了首期主权熊猫债券的发行。从7月21号印尼财长官宣发行计划,并公布获得联合资信AAA最高评级,到7月23号完成国际建档与定价,再到7月30号正式起息交割,整个节奏高效顺畅。
这笔交易不仅是东南亚国家首次在中国发行主权熊猫债,更用一组极其亮眼的数据向市场传递出极具张力的信号。
我们先来看一组最核心的资金数据。本次印尼首期落地的三年加5年组合债券合计达到70亿元人民币,直接创下了全市场主权熊猫债首发规模的新高。而印尼此前已获准在未来两年内累计发行最高300亿元人民币。
在舆论场尚在争论中、印尼关系走向时,境内外的国有大行、公募基金、保险及养老金等机构投资者。
从主权债务管理的角度来看,印尼政府选择在此时入场发行熊猫债,背后有着非常清晰且理性的宏观算盘。
首先,规避美联储的高利率环境,直接锁定极低的融资成本。目前,新兴市场国家若发行美元主权债,融资成本普遍高达5~7%,而中国国内流动性充裕。印尼通过发行人民币熊猫债,直接锁定了1.9~2.19%的低息资金,大幅节约了国家财政的利息支出。
其次,完美对接双方的本币结算机制LCT。印尼通过熊猫债筹得的人民币,可直接用于支付对华进口设备、项目建设费用或偿还相关债务,避免了印尼盾、美元、人民币之间的二次兑换损耗,降低了外汇波动风险。
最后,这也是印尼推进外债结构多元化的重要一步。作为东南亚最大经济体,过度依赖美元或欧元等单一计价外债,容易引发系统性风险,而开辟人民币资本市场,能够有效增强印尼抵御地缘金融风险的能力。
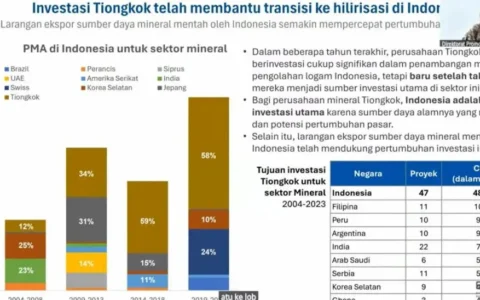
很多观察者习惯把中印尼经贸合作局限在具体的矿产开采或工业园区建设上。一旦个别项目出现政策调整或者产能迁移,就容易产生合作停滞的误判。
但印尼主权熊猫债的成功落地,恰恰证明了中印尼合作的根基正在从产业项目向主权金融进行升级。过去的合作大多是企业单向的重产投资、依托第三方货币结算,而如今的新范式则是上升到了主权级的信用背书与资本市场互联,依托LCT机制实现本币直接投融资闭环。
特别值得关注的是,根据双边协商安排,这种主权债券合作是完全对等互惠的。印尼不仅在华发行熊猫债,也给予了中国在印尼国内发行印尼盾主权债券的对等安排。这种双向开放的新范式,展现了超越短期舆论波动的长期战略互信。
在商业与金融的世界里,喧嚣的噪音往往会掩盖关键信号,但数字从不说谎。从7月21号官宣到7月23号高倍数超额认购定价,印尼70亿元首期熊猫债的顺利落地清楚表明:中印尼两国的经济互补性与金融协同需求,远远大于局部产业调整带来的扰动。对于投资者和企业而言,理性看待产业结构升级中的正常摩擦,顺应顶层金融互通带来的便利,才是看清印尼市场未来基本盘的务实视角。
免责声明:本站信息综合整理自印尼知名媒体、当地报纸、官方动态及华人朋友圈等多渠道,经整合后重新发布,仅供读者参考。本站不对信息的准确性、完整性、时效性作任何保证,内容不代表本站立场。如涉及版权等问题,请及时我们联系处理。