一提到新兴市场,很多人首先想到中国、越南这种冲刺型选手:制造业承接快,出口增长猛,产业链升级节奏也快。但如果把时间拉长到50年,印尼反而是一个很值得复盘的样本。它不是经济神话,也不是一路狂飙的工业化国家。但它确实从一个低收入资源农业型国家,走进了东南亚唯一的万亿美元经济体。
世界银行的数据显示,印尼2024年GDP约1.4万亿美元,人均GDP约4925美元,人口约2.83亿。把印尼过去50年的经济增长摊开来看,它的特点不是快到惊人,而是跌到很惨,之后还能重新回到稳定的轨道。
上世纪60年代中后期到1997年亚洲金融危机之前,印尼经济曾长期保持较高增长。有统计口径显示,1965年到1997年间,印尼经济年均增长接近7%,这背后既有石油、天然气、木材、大宗商品的资源红利,也有苏哈托时期相对稳定的秩序红利。1997~1998年亚洲金融危机,是印尼现代经济史上最深的一次断层。1998年印尼GDP收缩约13.6%,而1999年也只是微弱恢复0.3%左右,汇率、银行、企业债务、社会秩序全部遭遇重创。
但真正值得关注的是,2000年以后,印尼重新回到中速稳定增长。2000年代到疫情前,印尼多年年份GDP增速维持在5~6%左右。2020年受疫情冲击,经济收缩2.07%,这是1998年金融危机以来又一次明显的负增长。随后2021年到2025年逐步恢复到5%多一点。
也就是说,印尼过去20多年没有复制中国越南那种高速工业化的曲线,但它也没有像不少资源型国家那样长期失速,而是形成了一个大体围绕5%上下波动的稳定器模式。
我们来横向比较,印尼的短板和优势都很清楚:凭制造业爆发力,它不如中国和越南,中越靠出口导向型制造业,把劳动力、港口、工业园区和全球订单组织成了国家增长引擎。而印尼1998年以后出现了比较明显的早熟去工业化压力,制造业占GDP比重,没有像东亚成功经济体那样持续抬升,产业链组织能力也没有完全释放出来。
但如果看内需底盘,印尼绝对不能低估:它是全球第四人口大国,人口超过2.8亿,消费市场纵深很大,食品、饮料、住房、交通、通信、金融、教育、医疗、家电、摩托车、建材和日用消费品,都有非常完整的本土需求场景。这决定了印尼不是一个单纯靠外贸订单吃饭的小经济体,而是一个靠内需、资源和基建共同支撑的大市场。
如果跟印度相比,印尼同样有人口红利和大市场,但路径不同:印度更依赖软件服务、英语人才和全球服务外包体系,印尼则更依赖资源加工、基础设施和本土消费。
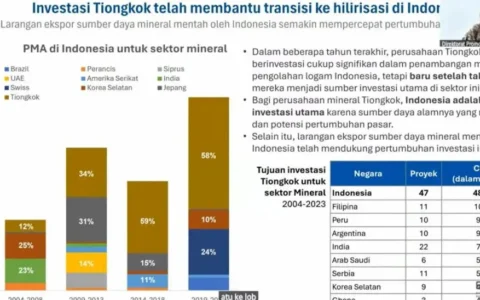
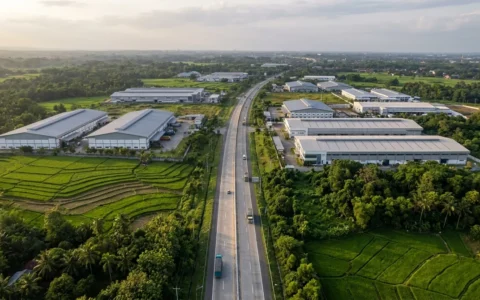
过去10年,印尼通过高速公路、港口、机场、工业园区等基础设施建设,改善经济底盘;同时又通过镍矿原矿出口禁令和下游化政策,推动全球资本到印尼本土建厂、建炼厂、搭建产业链。这条路不完美,也带来环保、能源消耗、外资结构和收益分配问题,但它确实提升了印尼在新能源和不锈钢产业链中的全球地位。
印尼真正值得研究的地方,是它在资源型国家里相对克制。巴西、南非这类资源大国,长期受到财政压力、产业停滞和政治周期影响,资源红利没有稳定转化为长期增长。印尼当然也有官僚主义、腐败、政策摇摆和地方执行不一致的问题。但1998年被金融危机重创之后,它对财政纪律和金融稳定明显更谨慎。
印尼的国家财政法规定:财政赤字原则上不得超过GDP的3%。疫情期间曾临时放宽,之后又回到财政纪律框架内。这种克制不刺激、也不浪漫,但对于一个资源型大国来说,能守住宏观稳定本身就是一项核心竞争力。印尼发展上限短板同样具象:一是万岛之国地理制约,跨岛物流成本居高不下;二是人口基数庞大,但高技能产业人才缺口巨大,劳动力集中低附加值赛道;三是本土营商环境复杂度高,企业合规经营长期成本偏高。王掌柜研判总结:印尼不属于短跑型经济奇迹国家,没有中越制造业起飞爆发力,但绝非可看空的东南亚市场。半世纪依托人口、内需、资源、宏观风控,走出稳健发展曲线。它不适合套利赚快钱,但未来十年,绝对是深耕产业、渠道、资源加工、本地消费从业者,绕不开的东南亚核心市场。我是深耕印尼20年的王掌柜,帮你读懂印尼专属产业机会。
免责声明:本站信息综合整理自印尼知名媒体、当地报纸、官方动态及华人朋友圈等多渠道,经整合后重新发布,仅供读者参考。本站不对信息的准确性、完整性、时效性作任何保证,内容不代表本站立场。如涉及版权等问题,请及时我们联系处理。