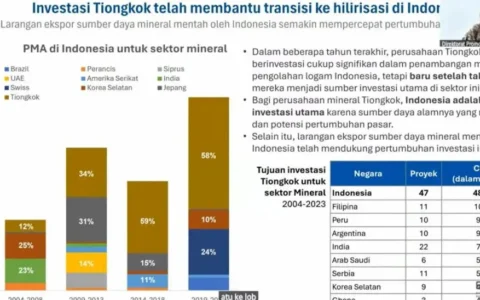
最近印尼镍矿圈不太平,今天咱们不绕弯子,直接盘一盘:中资过去十几年在印尼到底建成了怎么样的镍产业体系?为什么当年印尼欢迎中资大干快上?如今又开始收紧配额、提高成本、加强监管?
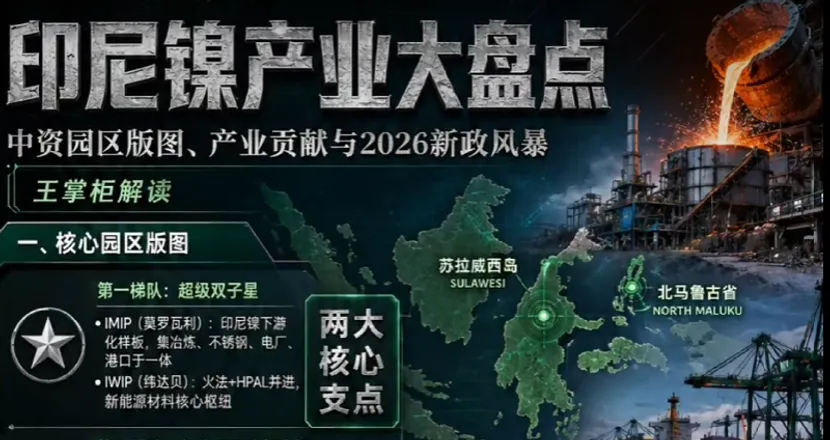
第一梯队:莫罗瓦利工业园(IMIP)和维达贝工业园(IWIP)——印尼镍产业的“双子星”
印尼中资镍产业最核心的两个超级园区,一个是莫罗瓦利工业园,一个是维达贝工业园。
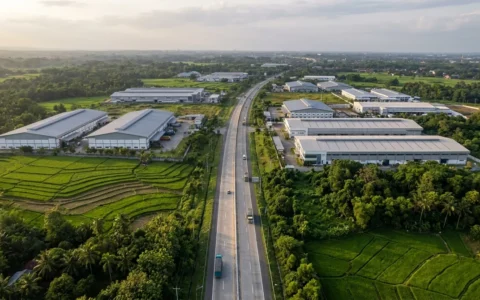
莫罗瓦利工业园有青山体系深度参与建设,2003年前后起步,是印尼镍下游化最典型的样板。它不是单一工厂,而是一个完整的工业城市,冶炼厂、不锈钢产线、电厂、港口物流、生活配套一应俱全。过去印尼主要靠红土镍矿原矿出口,附加值极低;园区崛起后,印尼开始出口镍铁、不锈钢和镍中间品,真正从“卖矿”走向“卖工业品”。
维达贝工业园位于北马鲁古,由青山、华友、振石等企业共同推动,2018年前后启动。依托维达贝巨大的镍矿资源,迅速形成矿山、冶炼、电力、港口和材料加工体系;特别是华飞镍钴(HPAL)项目投产后,维达贝不仅是传统镍铁基地,也成为全球新能源电池材料的重要枢纽。
两个园区,一个在中苏拉维西,一个在北马鲁古,基本撑起了印尼中资镍产业的主框架。
第二梯队:湿法冶炼和新能源材料——产业竞争的新战场
第二梯队重点看HPAL湿法冶炼和新能源材料领域,多个标杆项目引领产业升级。
其中,奥比岛项目是里程碑式项目,力勤资源联合印尼哈利达集团开发,2021年投产印尼首个真正商业化运行的红土镍矿HPAL项目。它证明了印尼低品位红土镍矿不只可以做镍铁,也可以生产MHP(混合氢氧化镍钴),成功切入动力电池材料链条。
格林美在印尼推进的绿色镍项目则代表另一种方向,更强调ESG、低碳和国际供应链合规。它与淡水河谷印尼、韩国Eco Pro等合作,目标不是只做粗加工,而是打通“镍资源—MHP—前驱体—正极材料”的产业闭环。
华友的波马拉和苏拉瓦克项目也非常关键:波马拉项目由华友、淡水河谷印尼和福特汽车合作,规划大型HPAL产能。这说明印尼镍产业已经不只是中印尼之间的资源合作,而是被美国车企、韩国材料企业、中国产业能力和印尼资源主权共同卷入了全球电动车供应链。
第三梯队:闭环型、垂直型和重组型项目——多元化布局的补充与警示
第三梯队重点看几个代表性项目,覆盖不同发展模式,也暗藏行业风险。
宁德时代旗下邦普参与的印尼电池一体化项目,联合Antam和IBC规划投资接近60亿美元,覆盖镍矿开采、冶炼、电池材料、电池制造、回收全链条,其中一期电池产能约6.9GWH,后续还有扩展空间。这个项目说明,印尼不想永远只卖MHP,它真正想要的是把电池制造环节也留在本土。
德龙系项目则是另一个典型案例:德龙曾经是印尼仅次于青山的重要镍产业力量,在肯达利、莫罗瓦利等地都有布局,但前期扩张过快、债务压力大,再加上母公司风险,导致印尼资产进入重整阶段。这个案例提醒大家:镍产业不是胆子大就能赢,它是重资产、强周期、高政策风险的行业。
此外,中伟、华迪等项目则更多属于垂直自用型和区域补充型,它们未必有IMIP,IWIP那么大,但在中资镍产业版图里,同样承担着原料保供和区域产能补充的作用。
中资镍矿企业给印尼带来了什么?
中资的进入,彻底改变了印尼镍产业的格局,主要带来三大价值:•第一,产业升级:印尼从单纯卖红土镍矿,升级为出口镍铁、不锈钢、MHP和电池材料,一跃成为全球镍供应链的核心国家。•第二,就业拉动:镍矿及下游产业链关系到超过40万个本地岗位,对苏拉威西、北马鲁古这些外岛来说,这不是抽象数字,而是大量家庭收入结构的根本改变。
•第三,基础设施外溢:中资园区为保障运行,配套建设了电厂、港口、道路、供水、通信、员工社区和物流体系,很多过去缺电、缺路、缺稳定工作的地区,通过工业园区重新接入全球产业链。
新政风暴的核心:印尼要“重新定价”中资合作
当然,我们也必须客观看到,镍产业高速扩张带来了环保、安全、劳工社区关系和碳排放等压力。印尼政府加强监管,并不完全是针对中资,也有产业发展到现阶段必须“补课”的现实原因。
2020年以来,镍矿新政(RKAB)、配额收紧、HPM官方基准价调整、出口外汇留存新规、林业环保和许可倒查等政策,对中资镍矿企业的正常运营冲击巨大。
说白了,佐科时代是“先把产业做起来”,普拉博沃时代则是“国家要拿回更多收益”。印尼不是不要中资,而是要重新定价中资的合作价值——不再是单纯的资源换投资,而是要在产业链中获得更多利润分配。
总结:中资镍矿在印尼的“下半场”博弈
综上,印尼镍产业已经进入了下半场:上半场比的是谁敢投、谁建得快、谁能抢到矿;下半场比的是谁能控成本、谁有技术做深加工、谁有合规能力(经得起查税、环保和ESG审查)、谁能真正绑定印尼政府、社区和本地员工的长期利益。
所以,中资在印尼不是到了退场的时候,而是从粗放扩张进入深水区:印尼离不开中资的资本、技术和工程能力,也不愿意让外资长期拿走产业链的最大利润。未来这盘棋,不是简单的商业竞争,而是资源民族主义、国家财政、外资博弈和全球新能源供应链交织在一起的大棋局。对中资企业来说,真正的考验才刚刚开始。
免责声明:本站信息综合整理自印尼知名媒体、当地报纸、官方动态及华人朋友圈等多渠道,经整合后重新发布,仅供读者参考。本站不对信息的准确性、完整性、时效性作任何保证,内容不代表本站立场。如涉及版权等问题,请及时我们联系处理。