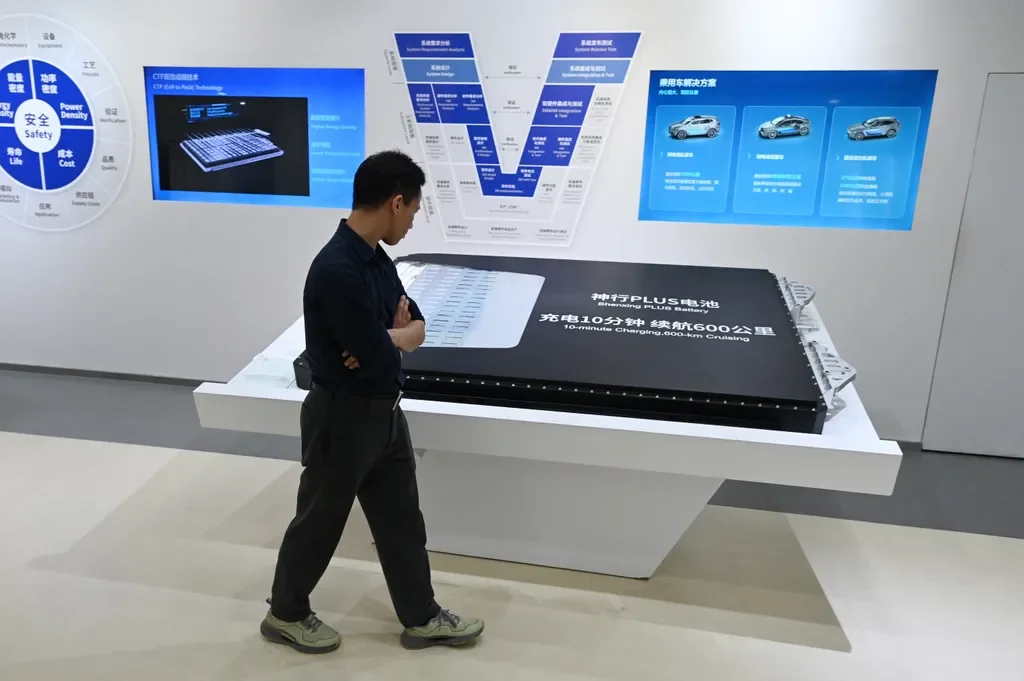
当前中国电池产业已突破传统新能源车领域,全面拓展至船舶电力、储能系统等多元场景,以宁德时代(CATL)为核心的中企稳居全球行业主导地位。凭借完整的产业链布局与技术优势,中国掌控全球动力电池绝大多数产能,而坐拥丰富镍矿资源的印尼,成为中国电池产业上游核心原料供应地,双方合作深度持续加深,但同时暴露诸多产业发展痛点。
数据显示,中国占据全球85%电池阴极活性材料、90%以上阳极材料及80%电池电芯产能。其中宁德时代2026年8月中国市场占有率超41%,全球市场份额约43%,产能突破330GWh,远超比亚迪、亿纬锂能等同行企业。目前宁德时代已实现电动船舶电池量产,年均出货约1000组,重点布局长江三峡、珠江流域电动船舶市场,并持续深耕东南亚蓝海市场,积极推进合资建厂、原料加工合作等项目。
在印尼本土化布局上,宁德时代旗下子公司邦普循环,联合印尼安塔姆、印尼电池公司,在西爪哇卡拉旺落地总投资近60亿美元的全链条电池产业园,覆盖镍矿开采、原料加工、电池制造、废料回收全流程,是中印尼电池合作标杆项目。同时,中国另一家头部电池企业广西南南新能源依托印尼红土镍矿资源,打造一体化前驱体生产体系,产品供应特斯拉、苹果等国际巨头。
尽管合作规模庞大,但业内专家指出印尼电池产业存在明显短板。核心问题是中游产业严重缺失,中企多聚焦上游镍矿初级加工,未深耕电池前驱体等中游关键环节,导致印尼虽坐拥核心资源,仍需大量进口成品电池,产业附加值极低。同时,中企在印尼投资的技术转移力度不足,本土企业难以掌握核心电池技术。
除此之外,印尼电池产业链还存在能源结构、劳工权益等问题。相关产业园区高度依赖煤炭发电,新增大量煤电产能;镍加工行业高危作业多,存在强制加班、工会受限等劳工隐患,被国际劳工组织重点关注。业内表示,印尼亟需补齐中游产业缺口、推动技术落地、规范产业发展,才能摆脱单纯原料供给身份,真正实现电池产业本土化升级。
免责声明:本站信息综合整理自印尼知名媒体、当地报纸、官方动态及华人朋友圈等多渠道,经整合后重新发布,仅供读者参考。本站不对信息的准确性、完整性、时效性作任何保证,内容不代表本站立场。如涉及版权等问题,请及时我们联系处理。