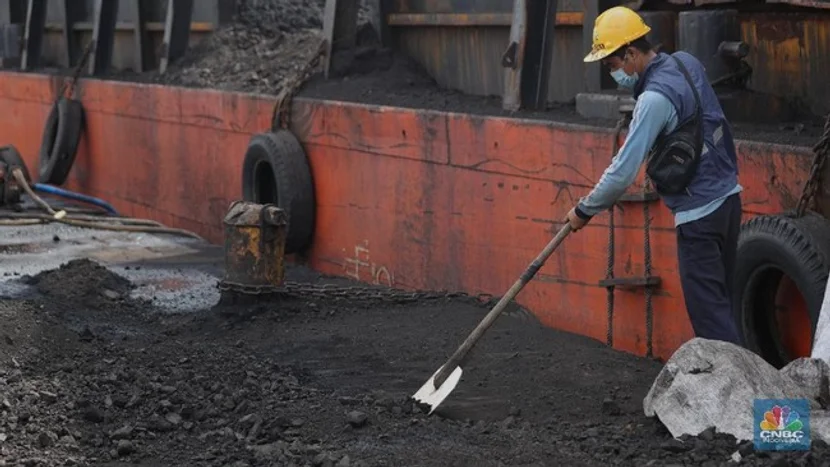
作为全球最大煤炭出口国,印尼正面临不利的市场行情,国际煤炭价格持续走低,给该国出口收益带来直接冲击。市场数据显示,国际煤价延续弱势下行走势,在2026年9月21日交易日再度收跌,报每吨142.35美元,跌幅达0.63%,至此煤价已经实现连续五个交易日下跌,空头趋势持续发酵。
本次煤价回落的核心驱动力来自中国市场需求端的变化。目前中国炼焦煤价格整体承压,国内钢厂采购态度趋于谨慎,钢铁行业终端需求复苏乏力,无法有效拉动煤炭消费增长。受行业利润空间压缩影响,国内钢企原料采购策略保守,仅按需拿货,大幅削弱了煤炭市场的上涨动力。
不过本轮煤价并未出现深度暴跌,主要得益于两大支撑因素。一方面,国内国庆长假来临,下游企业开启节前补库操作,短期托底煤炭需求;另一方面,中国山西等核心煤炭产区受安全生产监管、合规检查影响,产能恢复有限,市场整体供应保持偏紧状态,有效遏制了煤价大幅跳水的风险。截至9月16日,临汾低硫炼焦煤价格稳定在每吨2550元人民币。
针对市场后续走势,机构预测2026年中国海运动力煤进口总量将维持2.7亿至2.9亿吨的高位区间,但进口节奏将明显放缓。数据显示,今年1至8月中国煤炭进口量已达1.872亿吨,剩余9至12月月度进口量预计回落至2100万至2600万吨,低于7至8月2530万吨的月均水平。
中国作为印尼煤炭的核心采购市场,进口需求放缓对印尼外贸经济影响深远。虽然存在乐观场景,若后续采购力度超预期,全年进口量有望冲高至3亿至3.15亿吨,但该情况仅为增量预期,并非市场主流预测。整体来看,全球煤炭市场需求边际走弱已成趋势。持续的煤价下跌对高度依赖煤炭出口的印尼而言属于重大利空,不仅会直接导致外贸出口营收缩水,还将影响国内资源产业收益、贸易顺差以及相关产业链发展,后续印尼煤炭出口市场或将持续面临价格与需求的双重压力。
免责声明:本站信息综合整理自印尼知名媒体、当地报纸、官方动态及华人朋友圈等多渠道,经整合后重新发布,仅供读者参考。本站不对信息的准确性、完整性、时效性作任何保证,内容不代表本站立场。如涉及版权等问题,请及时我们联系处理。