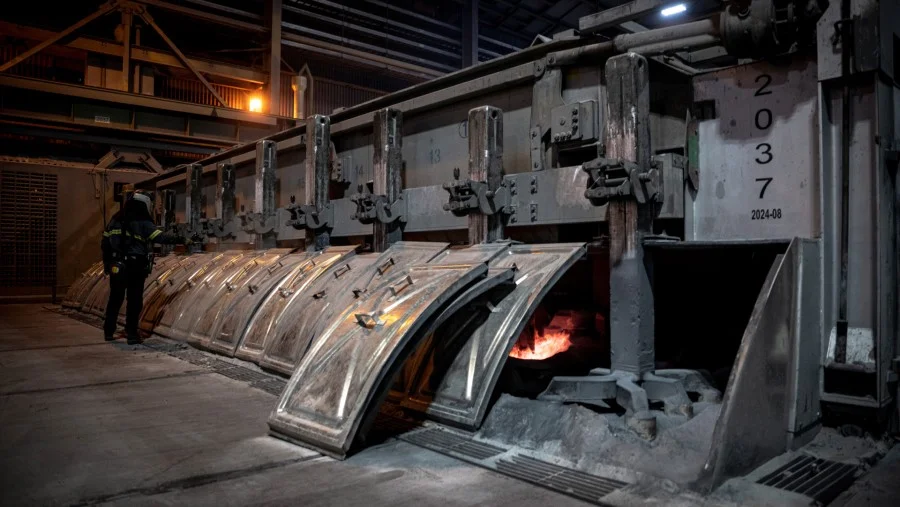
近期,印尼铝土矿投资热潮兴起,铝冶炼工厂密集落地,标志着当地高附加值矿产加工产业迎来全新增长趋势。业内法律专家表示,印尼并非放弃镍矿下游产业布局,而是通过发力铝产业实现矿产下游加工的多元化发展,镍矿依旧是印尼具备核心战略价值的矿产资源,铝产业则成为拉动国民经济的全新增长引擎。
印尼坐拥得天独厚的资源优势,国内铝土矿储量达28亿至31亿吨,占据全球4%的储量份额,主要集中在西加里曼丹地区。矿产深加工带来的价值提升效果极为显著,原生铝土矿每吨售价仅30至35美元,加工为氧化铝后价值飙升至350至400美元/吨,进一步制成铝锭后,价格可高达2200至2500美元/吨,附加值实现数十倍增长,产业发展潜力巨大。
但多位行业专家与研究机构发出关键警示,印尼铝产业高速扩张背后暗藏多重隐患。首先是外资高度垄断问题,数据显示,印尼近75%的氧化铝、铝加工项目由中国资本投资建设,外资主导产业布局,极易复刻镍产业发展弊端,导致印尼难以自主掌控产业链、供应链与市场,陷入技术和资金的对外依赖。
其次是严峻的碳排放转移风险。大量铝冶炼工厂落地印尼,催生碳外包现象,中国高耗能、高排放的铝加工产能逐步转移至印尼。目前印尼已有1.8吉瓦自备燃煤电厂为铝产业供能,未来还将新增8吉瓦产能,适配32个铝产业项目,大幅加剧国内碳排放压力,冲击印尼脱碳目标。
回顾印尼镍产业发展短板,当地不足1%的镍产能用于本土电池制造,产业深耕程度极低。专家担忧铝产业会重蹈覆辙,陷入浅层投资、高环境成本的困境。为此业内呼吁,印尼政府需推进技术自主转化、严控外资布局,大力发展水电、光伏等可再生能源,打造绿色铝产业,兼顾产业增值与生态可持续发展。
免责声明:本站信息综合整理自印尼知名媒体、当地报纸、官方动态及华人朋友圈等多渠道,经整合后重新发布,仅供读者参考。本站不对信息的准确性、完整性、时效性作任何保证,内容不代表本站立场。如涉及版权等问题,请及时我们联系处理。